బ్యాంక్ అకౌంట్లో రూ.10 లక్షలు దాటితే ఏమవుతుంది?.. ట్యాక్స్ రూల్స్ ఇవిగో!
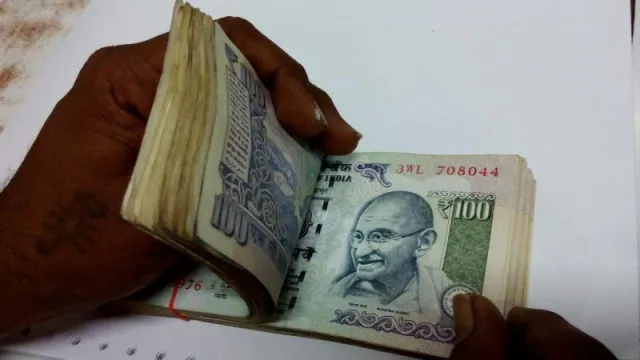
- రూ.10 లక్షలకు మించి నగదు డిపాజిట్ చేయడం నిషేధం కాదు
- రూ.10 లక్షలు దాటితే ఎస్ఎఫ్టీ కింద బ్యాంకు రిపోర్ట్
- ఏడాది మొత్తం నగదు డిపాజిట్లను కలిపి లెక్కింపు
- డబ్బు మూలానికి ఆధారాలు తప్పనిసరిగా ఉండాలి
- నగదు స్వీకరణపై సెక్షన్ 269ఎస్టీలో రూ.2 లక్షల పరిమితి
సేవింగ్స్ అకౌంట్లో ఏడాదికి రూ.10 లక్షలకు మించి నగదు జమ చేయకూడదనే నిబంధన ఏదీ లేదు. అంటే మీ దగ్గర చట్టబద్ధంగా సంపాదించిన డబ్బు ఉంటే రూ.10 లక్షలకు పైగా కూడా నగదు డిపాజిట్ చేయొచ్చు. అయితే అది ఎక్కడి నుంచి వచ్చిందో చెప్పగలిగే ఆధారాలు మీ దగ్గర ఉండాలి. ఎందుకంటే రూ.10 లక్షల పరిమితి నగదు డిపాజిట్పై నిషేధం కాదు. ఇది ప్రధానంగా ఆదాయపు పన్ను శాఖకు లావాదేవీలను రిపోర్ట్ చేసే పరిమితి.
ఎస్ఎఫ్టీ నిబంధనల ప్రకారం ఒక ఆర్థిక సంవత్సరంలో ఒక వ్యక్తి ఒకటి లేదా అంతకంటే ఎక్కువ సేవింగ్స్ అకౌంట్లలో కలిపి రూ.10 లక్షలు లేదా అంతకంటే ఎక్కువ నగదు డిపాజిట్ చేస్తే బ్యాంకులు ఆ వివరాలను సంబంధిత అధికారులకు నివేదించాలి. ఒక్కసారిగా రూ.10 లక్షలు జమ చేయాల్సిన అవసరం లేదు. ఉదాహరణకు ఒకసారి రూ.3 లక్షలు, మరోసారి రూ.4 లక్షలు, తర్వాత రూ.3 లక్షలు డిపాజిట్ చేసినా మొత్తం రూ.10 లక్షలుగా లెక్కిస్తారు. చిన్న మొత్తాలుగా విడగొట్టి డిపాజిట్ చేయడం ద్వారా రిపోర్టింగ్ నుంచి తప్పించుకోలేరు. ఈ వివరాలు ఆదాయపు పన్ను శాఖకు చెందిన ‘యాన్యువల్ ఇన్ఫర్మేషన్ స్టేట్మెంట్’ (ఏఐఎస్)లో కూడా కనిపించే అవకాశం ఉంటుంది.
అయితే రూ.10 లక్షల పరిమితి దాటిందంటే వెంటనే ట్యాక్స్ నోటీసు వస్తుందని అనుకోవాల్సిన అవసరం లేదు. డబ్బు ఎక్కడి నుంచి వస్తుంది అనేదే అసలు విషయం. వ్యాపార ఆదాయం, ఆస్తి విక్రయం, గతంలో బ్యాంకు నుంచి తీసుకున్న నగదు వంటి చట్టబద్ధమైన మార్గాల్లో డబ్బు వచ్చినట్లయితే అందుకు సంబంధించిన రికార్డులు భద్రంగా ఉంచుకోవాలి. రసీదులు, ఇన్వాయిస్లు, ఆస్తి విక్రయ పత్రాలు, బ్యాంకు విత్డ్రా రికార్డుల వంటి ఆధారాలు ఉపయోగపడతాయి.
ఇక నెఫ్ట్, ఆర్టీజీఎస్ వంటి నగదు బదిలీలు పూర్తిగా పన్ను రహితం అనుకోకూడదు. డబ్బు ఎందుకు వచ్చింది? ఎక్కడి నుంచి వచ్చిందనే దానిపై పన్ను వర్తింపు ఆధారపడి ఉంటుంది.
అదే సమయంలో నగదు స్వీకరణకు సంబంధించిన మరో ముఖ్యమైన నిబంధన ఉంది. ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 269ఎస్టీ ప్రకారం ఒక వ్యక్తి నుంచి ఒక రోజులో, ఒకే లావాదేవీలో రూ.2 లక్షలు లేదా అంతకంటే ఎక్కువ నగదు స్వీకరించడంపై పరిమితులు ఉన్నాయి. అందువల్ల బ్యాంకులో రూ.10 లక్షల నగదు డిపాజిట్ రూల్తో పాటు నగదు ఎక్కడి నుంచి వచ్చిందన్న అంశాన్ని కూడా జాగ్రత్తగా చూసుకోవాలి.