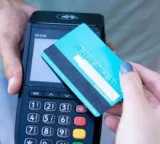
ఇన్కమ్ ప్రూఫ్ లేకుండానే క్రెడిట్ కార్డు పొందొచ్చా? ఈ మార్గాలు తెలుసుకోండి!
- బ్యాంకుతో చాలా కాలం నుంచి సంబంధం ఉంటే ఉపయోగపడే అవకాశం
- ఐటీఆర్, ఫారం-16, బ్యాంక్ స్టేట్మెంట్లతోనూ కార్డు పొందే ఛాన్స్
- మంచి క్రెడిట్ చరిత్ర కూడా సహాయపడొచ్చంటున్న ఆర్థిక నిపుణులు
- ఎఫ్డీపైనా సెక్యూర్డ్ క్రెడిట్ కార్డు తీసుకునే వెసులుబాటు
- యాడ్ఆన్ కార్డు కూడా మరో మార్గం
జీతం వస్తుంటే.. శాలరీ స్లిప్ ఉంటే క్రెడిట్ కార్డు తీసుకోవడం సాధారణంగా సులభమే. కానీ స్వయం ఉపాధి చేసుకునేవారు, స్థిరమైన ఆదాయం లేనివారు, ఉద్యోగం మారే సమయంలో ఉన్నవారు ఏం చేయాలి? ఆదాయానికి సంబంధించిన సాధారణ పత్రాలు లేకపోతే క్రెడిట్ కార్డు రాదా? అలా అనుకోవాల్సిన అవసరం లేదు. కొన్ని ప్రత్యామ్నాయ మార్గాల్లో కార్డు పొందే అవకాశం ఉంటుంది.
బ్యాంకు నిబంధనలే కీలకం
క్రెడిట్ కార్డు ఇవ్వాలా? వద్దా? అన్నది ప్రతి బ్యాంకు తన నిబంధనల ప్రకారం నిర్ణయిస్తుంది. ఆదాయం ఒక్కటే ప్రమాణం కాదు. దరఖాస్తుదారుడి ఆర్థిక పరిస్థితి, క్రెడిట్ చరిత్ర, బ్యాంకుతో ఉన్న సంబంధం వంటి అంశాలను కూడా పరిశీలిస్తారు. ఆదాయానికి ఆధారం లేని వారికి క్రెడిట్ రిస్క్ను బ్యాంకులు స్వయంగా అంచనా వేయాలని ఆర్బీఐ నిబంధనలు చెబుతున్నాయి.
ఇప్పటికే బ్యాంకుతో సంబంధం ఉంటే..
మీకు ఇప్పటికే ఒక బ్యాంకులో ఖాతా ఉంటే కొంత ప్రయోజనం ఉండొచ్చు. ఖాతాలో జరిగే లావాదేవీలు, డిపాజిట్లు, గత చెల్లింపుల వివరాలు బ్యాంకుకు అందుబాటులో ఉంటాయి. వీటి ఆధారంగా కొందరికి ముందస్తుగా ఆమోదించిన క్రెడిట్ కార్డు ఆఫర్ రావచ్చు. ఇలాంటి సందర్భాల్లో అదనపు పత్రాలు తక్కువగా ఉండొచ్చు.
మంచి క్రెడిట్ స్కోర్ ఉపయోగపడుతుంది
ఇప్పటికే రుణం లేదా మరో క్రెడిట్ కార్డు ఉండి, చెల్లింపులను సకాలంలో చేస్తుంటే అది మీ క్రెడిట్ చరిత్రలో కనిపిస్తుంది. దీంతో మీ గత ఆర్థిక చరిత్రను బ్యాంకు అంచనా వేయగలదు. అయితే మంచి క్రెడిట్ స్కోర్ ఉన్నంత మాత్రాన ఆదాయ ధ్రువీకరణ అవసరం లేదని మాత్రం చెప్పలేం.
శాలరీ స్లిప్ ఒక్కటే ఆధారం కాదు
ఆదాయాన్ని నిర్ధారించేందుకు శాలరీ స్లిప్ ఒక్కటే మార్గం కాదు. కొన్ని బ్యాంకులు ఐటీఆర్, ఫారం-16, బ్యాంక్ స్టేట్మెంట్ల వంటి పత్రాలను కూడా పరిగణనలోకి తీసుకుంటాయి. అవసరమైన పత్రాలు దరఖాస్తుదారుడి అర్హత, బ్యాంకు నిబంధనలపై ఆధారపడి మారొచ్చు.
ఎఫ్డీపై క్రెడిట్ కార్డు
స్థిరమైన ఆదాయం లేకపోతే ఫిక్స్డ్ డిపాజిట్ (ఎఫ్డీ) ఆధారంగా వచ్చే సెక్యూర్డ్ క్రెడిట్ కార్డు మరో మార్గం. ఇందులో ముందుగా బ్యాంకులో ఎఫ్డీ చేస్తారు. దాని ఆధారంగా క్రెడిట్ కార్డు జారీ చేస్తారు. ఎఫ్డీ బ్యాంకుకు భద్రతగా ఉండటంతో ఆదాయంపై ఆధారపడే అవసరం కొంత తగ్గుతుంది.
సాధారణంగా కార్డు పరిమితి ఎఫ్డీ మొత్తానికి అనుసంధానమై ఉంటుంది. ఎఫ్డీ మీ డబ్బే అయినా.. కార్డు కొనసాగుతున్నంతకాలం దానిపై బ్యాంకు హక్కు ఉంటుంది. కార్డు మూసివేసి ఆ హక్కును తొలగించిన తర్వాత ఎఫ్డీని తీసుకోవచ్చు.
క్రెడిట్ చరిత్ర లేనివారికీ ఉపయోగం
ఇంతకుముందు ఎలాంటి క్రెడిట్ కార్డు లేదా రుణం తీసుకోని వారికి కూడా ఈ మార్గం ఉపయోగపడొచ్చు. ఎఫ్డీ ఆధారంగా కార్డు తీసుకుని బిల్లులను సకాలంలో చెల్లిస్తే కొత్తగా క్రెడిట్ హిస్టరీ ఏర్పడే అవకాశం ఉంటుంది.
అయితే దీన్ని ప్రీపెయిడ్ కార్డుగా భావించకూడదు. ఎఫ్డీ బ్యాంకులో ఉన్నప్పటికీ ప్రతి నెల క్రెడిట్ కార్డు బిల్లు వస్తుంది. దాన్ని సకాలంలో చెల్లించాలి. చెల్లింపు వివరాలు క్రెడిట్ బ్యూరోలకు కూడా వెళ్లొచ్చు.
యాడ్ఆన్ కార్డు కూడా ఒక మార్గం
మీ జీవిత భాగస్వామి లేదా కుటుంబ సభ్యుడి వద్ద ఇప్పటికే క్రెడిట్ కార్డు ఉంటే యాడ్ఆన్ కార్డు తీసుకునే అవకాశం ఉండొచ్చు. అయితే ఇది మీ పేరుతో స్వతంత్ర క్రెడిట్ కార్డు ఖాతా కాదు. ప్రధాన కార్డు ఖాతాదారుడే చెల్లింపులకు బాధ్యత వహిస్తారు.
ఒకేసారి చాలా కార్డులకు దరఖాస్తు వద్దు
ఆదాయ పత్రాలు లేకపోతే ఏ బ్యాంకు కార్డు ఇస్తుందో తెలుసుకునేందుకు ఒకేసారి చాలా దరఖాస్తులు చేయడం మంచిది కాదు. ముందుగా అర్హత నిబంధనలు పరిశీలించాలి. మీ పరిస్థితికి సరిపోయే మార్గాన్ని ఎంచుకోవాలి.