డబ్బు సంపాదిస్తున్నారు సరే.. ఆర్థికంగా ఎంత తెలివైనవారు? ఈ 10 ప్రశ్నలకు జవాబివ్వండి!
- నెలవారీ ఆదాయం, ఖర్చుల లెక్కలు తెలుసుకోవాలి
- ద్రవ్యోల్బణం, చక్రవడ్డీ ప్రభావం అర్థం చేసుకోవాలి
- పొదుపు, పెట్టుబడి మధ్య తేడా గుర్తించాలి
- పెట్టుబడుల నష్టభయాలను ముందే అంచనా వేయాలి
- రుణాలు, క్రెడిట్ కార్డు ఛార్జీలు తెలుసుకోవాలి
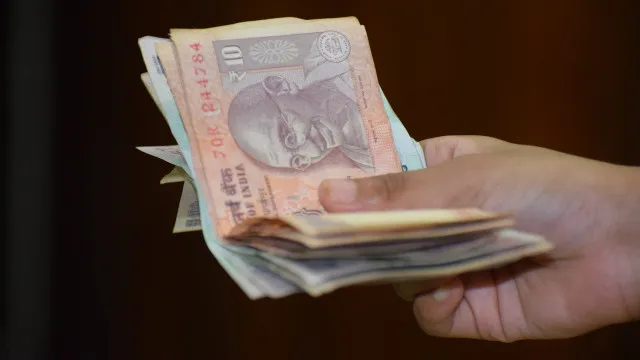
డబ్బు సంపాదించడం ఒక ఎత్తు.. దాన్ని సరైన పద్ధతిలో ఖర్చు చేయడం, పొదుపు చేయడం, పెట్టుబడి పెట్టడం మరో ఎత్తు. షేర్లు కొంటున్నాం, మ్యూచువల్ ఫండ్లలో పెట్టుబడులు పెడుతున్నాం కదా అంటే ఆర్థిక పరిజ్ఞానం ఉన్నట్లు కాదు. మన ఆదాయం, ఖర్చులు, అప్పులు, పన్నులు, పెట్టుబడులపై అవగాహన ఉన్నప్పుడే ఆర్థికంగా సరైన నిర్ణయాలు తీసుకోగలం. మరి మీకు ఆర్థిక అంశాలపై ఎంత అవగాహన ఉంది? ఈ 10 ప్రశ్నలతో మీకు మీరే పరీక్ష పెట్టుకోండి.
1. మీ డబ్బు ఎక్కడ ఖర్చవుతోంది?
నెలవారీ ఆదాయం ఎంత? నిత్యావసరాలు, ఇతర ఖర్చులు, అప్పుల చెల్లింపులకు ఎంత వెచ్చిస్తున్నారు? ఎంత పొదుపు చేస్తున్నారు? ఈ లెక్కలు మీకు స్పష్టంగా తెలియాలి. నెలవారీ ఆదాయం, ఖర్చులను రాసుకోవడం ద్వారా అనవసర వ్యయాలను తగ్గించుకోవచ్చు.
2. ద్రవ్యోల్బణం, చక్రవడ్డీ తెలుసా?
ఏటా ద్రవ్యోల్బణం 5 శాతం ఉంటే.. ఈరోజు రూ.లక్షతో కొనగలిగే వస్తువులకు పదేళ్ల తర్వాత సుమారు రూ.1.63 లక్షలు అవసరమవుతాయి. అందుకే పొదుపు చేస్తే సరిపోదు.. డబ్బు విలువ తగ్గకుండా చూసుకోవాలి. చక్రవడ్డీతో పెట్టుబడులపై రాబడులు పెరిగే అవకాశం ఉంటుంది. అదే అప్పుల విషయంలో వడ్డీపై వడ్డీ భారాన్ని పెంచుతుంది.
3. పొదుపు, పెట్టుబడి మధ్య తేడా తెలుసా?
అత్యవసరాలు, సమీప భవిష్యత్తు అవసరాల కోసం డబ్బును దాచుకోవడం పొదుపు. భవిష్యత్తులో రాబడి ఆశిస్తూ ఆస్తుల్లో డబ్బు పెట్టడం పెట్టుబడి. అయితే పెట్టుబడుల్లో నష్టభయం కూడా ఉంటుంది. ఆదాయం పెంచుకోవడంతో పాటు ఖర్చులను నియంత్రించి, లక్ష్యాలకు అనుగుణంగా డబ్బును వినియోగించాలి.
4. పెట్టుబడుల్లో నష్టభయం తెలుసా?
షేర్లు, మ్యూచువల్ ఫండ్లలో రాబడులు స్థిరంగా ఉండవు. పెట్టుబడి పెట్టే ముందు నష్టాల అవకాశాలు, ఛార్జీలు, పెట్టుబడి కాలపరిమితిని తెలుసుకోవాలి. నష్టాన్ని భరించే ఆర్థిక సామర్థ్యం ఉండటం వేరు. నష్టాన్ని తట్టుకునే మానసిక సంసిద్ధత ఉండటం వేరు. అధిక రాబడి ఆశతోనే పెట్టుబడి పెట్టకూడదు.
5. అప్పులు, క్రెడిట్ కార్డులపై అవగాహన ఉందా?
రుణం తీసుకునే ముందు వడ్డీ రేటు, చెల్లింపు గడువు, ఇతర ఛార్జీలు తెలుసుకోవాలి. క్రెడిట్ కార్డులో కనీస బకాయి మాత్రమే చెల్లిస్తే అప్పు తీరిపోదు. మిగిలిన మొత్తంపై వడ్డీ, ఇతర ఛార్జీలు పెరిగే అవకాశం ఉంటుంది. అందుకే అప్పు తీసుకునే ముందే తిరిగి చెల్లించే సామర్థ్యాన్ని అంచనా వేయాలి.
6. అత్యవసర నిధి, బీమా ఉన్నాయా?
ఉద్యోగం కోల్పోయినా, అనుకోని వైద్య ఖర్చులు వచ్చినా ఇబ్బంది పడకుండా అత్యవసర నిధి ఉండాలి. సాధారణంగా మూడు నుంచి ఆరు నెలల అవసరమైన ఖర్చులకు సరిపడా డబ్బును దాచుకోవడం మంచిది. ఆరోగ్య, జీవిత బీమా తీసుకునేటప్పుడు వాటి ప్రయోజనాలు, మినహాయింపులు, నిబంధనలు తెలుసుకోవాలి.
7. పన్నుల గురించి తెలుసా?
మీ ఆదాయంలో ఎంత పన్ను పరిధిలోకి వస్తుంది? పాత, కొత్త పన్ను విధానాల్లో మీకు ఏది అనుకూలం? టీడీఎస్, మినహాయింపులు, పెట్టుబడులపై వచ్చే లాభాలకు వర్తించే పన్నుల గురించి అవగాహన ఉండాలి. యజమాని లేదా బ్యాంకు పన్ను మినహాయించిందని మీ పన్ను బాధ్యత పూర్తయినట్లు కాదు. పన్ను వివరాలను పరిశీలించాలి.
8. మోసాలను గుర్తించగలరా?
తక్కువ సమయంలో భారీ లాభాలు, నష్టాలు లేని పెట్టుబడులు అంటూ ఎవరైనా హామీ ఇస్తే అప్రమత్తంగా ఉండాలి. సోషల్ మీడియాలో వచ్చే స్టాక్ చిట్కాలను గుడ్డిగా నమ్మకూడదు. పెట్టుబడి సంస్థలకు తగిన అనుమతులు ఉన్నాయో లేదో పరిశీలించాలి. బ్యాంకు వివరాలు, రహస్య సంకేతాలను అపరిచితులతో పంచుకోకూడదు.
9. భవిష్యత్తుకు ఆర్థిక ప్రణాళిక ఉందా?
పిల్లల చదువు, ఇల్లు కొనుగోలు, పదవీ విరమణ వంటి లక్ష్యాలకు ఎంత డబ్బు అవసరమో అంచనా వేయాలి. వాటికి అనుగుణంగా పొదుపు, పెట్టుబడి మార్గాలను ఎంచుకోవాలి. భవిష్యత్తులో పెరిగే ఖర్చులను దృష్టిలో ఉంచుకుని ముందుగానే ప్రణాళిక సిద్ధం చేసుకోవాలి.
10. సొంతంగా నిర్ణయాలు తీసుకోగలరా?
ఇతరుల సలహాతో పెట్టుబడి పెట్టడం తప్పు కాదు. కానీ ఎందుకు పెట్టుబడి పెడుతున్నాం? దానివల్ల ప్రయోజనాలేంటి? నష్టాలేమైనా ఉన్నాయా? అనే విషయాలు మనకు తెలియాలి. నిపుణుల సలహా తీసుకున్నా.. మన ఆర్థిక పరిస్థితికి అది సరిపోతుందో లేదో అర్థం చేసుకోవాలి.
ఆర్థిక అక్షరాస్యత అంటే ఇదే!
ఆర్థిక పరిజ్ఞానం అంటే అన్ని పెట్టుబడి పథకాలు, పన్ను నిబంధనలు తెలిసి ఉండటం కాదు. మన డబ్బు గురించి సరైన నిర్ణయాలు తీసుకోగలగడం, నష్టాలను గుర్తించడం, అవసరమైనప్పుడు నిపుణుల సలహా పొందడం. ఈ పది ప్రశ్నలు అధికారిక పరీక్ష కాదు. మీ ఆర్థిక అలవాట్లను సమీక్షించుకునేందుకు ఉపయోగపడే మార్గదర్శకాలు మాత్రమే. సంపాదించడం ఎంత ముఖ్యమో.. ఆ డబ్బును ఎలా నిర్వహించాలో తెలుసుకోవడమూ అంతే ముఖ్యం.