టర్మ్ ఇన్సూరెన్స్ తీసుకునే ముందు వీటిని పరిశీలించండి..!
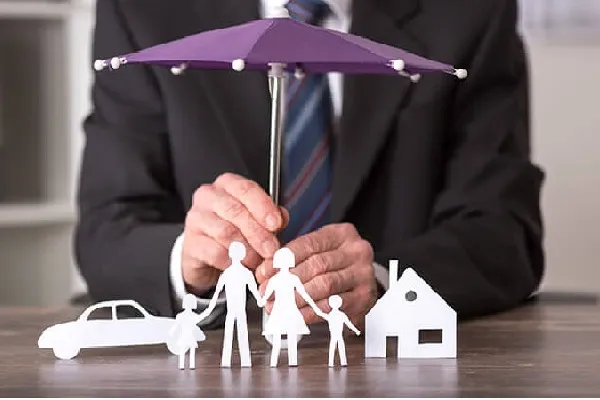
- మీ అవసరాలకు సరిపడా బీమా కవరేజీ ఉండాలి
- అప్పులు, జీవిత అవసరాలను భర్తీ చేసేలా ఉండాలి
- పరిహారం చెల్లింపులో మెరుగైన ఆప్షన్ తీసుకోవాలి
- అవసరమైతే రైడర్ జోడించుకోవచ్చు
టర్మ్ ఇన్సూరెన్స్ అనేది జీవిత బీమాలో ఒక రకం. నిజం చెప్పుకోవాలంటే అసలైన జీవిత బీమా పాలసీ ఏది అని అడిగితే టర్మ్ ఇన్సూరెన్స్ అని చెప్పుకోవాలి. అందుకే దీన్ని ప్రొటెక్షన్ ప్లాన్ అని అంటారు. పాలసీ తీసుకున్న వ్యక్తి.. పాలసీ కాల వ్యవధిలో చనిపోతే నామినీకి పరిహారం అందించడమే ఈ పాలసీ లక్ష్యం. పాలసీ గడువు ముగిసే వరకు జీవించి ఉంటే రూపాయి కూడా వెనక్కి రాదు. అందుకే ప్రీమియం తక్కువగా ఉంటుంది. తక్కువ ప్రీమియానికే ఎక్కువ కవరేజీనిస్తుంది.
ఎంత మేర..?
ఎంత మొత్తానికి బీమా (సమ్ అష్యూరెన్స్) తీసుకోవాలి? అన్న సందేహాన్ని పాలసీ తీసుకునే ప్రతి ఒక్కరు ఎదుర్కొనే సమస్య. వార్షిక ఆదాయానికి 20 రెట్ల మేర బీమా తీసుకోవాలన్నది ఓ బండ సూత్రం. కానీ, ఇది అందరికీ వర్తించే ప్రామాణిక సూత్రం కాదు. ఒక వ్యక్తి అవసరాల ఆధారంగానే బీమా కవరేజీ నిర్ణయించుకోవాలి.
ఒకరికి అప్పులు ఎక్కువగా ఉండొచ్చు. బాధ్యతలు ఎక్కువగా ఉండొచ్చు. అతడిపై ఎక్కువ మంది ఆధారపడి ఉండొచ్చు. అటువంటప్పుడు ఆ వ్యక్తి అకాల మరణం చెందితే వారి పరిస్థితి ఏం కావాలి? అలాగే, ఓ వ్యక్తికి భారీ ఆదాయం ఉండి, బాధ్యతలు తక్కువగా ఉండొచ్చు. ఇలా ఎవరికి వారు తమ అవసరాల మేరకు బీమా కవరేజీ తీసుకోవాలి. తాను లేకపోతే, అన్ని అప్పులు తీర్చేసి, కుటుంబం 20 ఏళ్లపాటు హాయిగా జీవించేందుకు సరిపడా బీమా ప్లాన్ ద్వారా వచ్చే ఏర్పాటు చేసుకోవాలి.
పేఅవుట్
ఓ వ్యక్తి తాను లేని సమక్షంలో తన కుటుంబం ఏ ఇబ్బంది పడకూడదని భారీ మొత్తానికి బీమా తీసుకున్నాడని అనుకుందాం. అతడు మరణించిన సందర్భంలో భారీగా వచ్చి పడే పరిహారాన్ని ఎలా వినియోగించుకోవాలన్నది కుటుంబానికి తెలిసి ఉండాలి. అందుకని పరిహారం మొత్తం ఒకే విడత వచ్చే విధంగా కాకుండా, సగం మేర పరిహారాన్ని వెంటనే చెల్లించి.. మిగిలినది నెలవారీగా చెల్లించే ఏర్పాటుతో కూడిన ప్లాన్ మెరుగ్గా ఉంటుంది.
రైడర్లు
టర్మ్ ప్లాన్ తో పాటు క్రిటికల్ ఇల్ నెస్, యాక్సిడెంటల్ డెత్, డిస్ మెంబర్డ్ బెనిఫిట్ తదితర రైడర్లు లభిస్తాయి. క్రిటికల్ ఇల్ నెస్ ప్లాన్ అన్నది ప్రతి ఒక్కరికీ అవసరమే. కాకపోతే దీన్ని హెల్త్ ప్లాన్ రూపంలో విడిగా తీసుకోవడమా, లేక టర్మ్ ప్లాన్ తో తీసుకోవడమా? అన్నది ఆలోచించి చేయాలి. టర్మ్ ప్లాన్ ప్రీమియం పాలసీ ముగిసే వరకు ఫిక్స్ డ్ ప్రీమియంతో ఉంటుంది. కానీ, క్రిటికల్ ఇల్ నెస్ ప్లాన్ ప్రీమియం ఎప్పటికప్పుడు సవరణకు లోనవుతుంది. వ్యక్తిగత ప్రమాద మరణం లేదా వైకల్యం రైడర్ చాలా అవసరం.
చెల్లింపుల రేషియో
టర్మ్ ప్లాన్ తీసుకునే ముందు ఏ బీమా సంస్థ ఎక్కువ చెల్లింపులు చేస్తుందన్న అంశాన్ని చూస్తుంటారు. నిజమే ఎక్కువ క్లెయిమ్ లను ఆమోదించిన సంస్థ నుంచే తీసుకోవాలని అనిపిస్తుంది. ఎందుకంటే అవసరంలో ఆదుకోవడమే బీమా ఉద్దేశ్యం. కానీ, కొన్ని కంపెనీల సేవలు దారుణంగా ఉంటాయి. దీంతో క్లెయిమ్ విషయంలో కుటుంబ సభ్యులు సమస్య ఎదుర్కోవాల్సి వస్తుంది. పైగా జీవిత బీమా కంపెనీల అన్ని రకాల పాలసీలకు సంబంధించి చెల్లింపుల చరిత్ర కలసి ఉంటుంది. విడిగా టర్మ్ ప్లాన్లకు సంబంధించి ఉండదు. కనుక మరింత అధ్యయనం తర్వాతే, అధిక చెల్లింపుల చరిత్ర, మంచి సేవల నాణ్యత ఉన్న కంపెనీని ఎంపిక చేసుకోవాలి.
సొంతంగా నింపడం
బీమా ప్రపోజల్ పత్రాన్ని (దరఖాస్తు) సొంతంగానే నింపాలి. అందులో అడిగిన వివరాలకు వాస్తవ సమాచారాన్ని పొందుపరచాలి. దరఖాస్తు నింపడాన్ని ఏజెంట్ కు అప్పగించొద్దు. దీనివల్ల వారు ఏదైనా అవాస్తవ సమాచారం ఇస్తే, భవిష్యత్తులో సమస్యలు ఎదురుకావచ్చు.
ఎంత మొత్తానికి బీమా (సమ్ అష్యూరెన్స్) తీసుకోవాలి? అన్న సందేహాన్ని పాలసీ తీసుకునే ప్రతి ఒక్కరు ఎదుర్కొనే సమస్య. వార్షిక ఆదాయానికి 20 రెట్ల మేర బీమా తీసుకోవాలన్నది ఓ బండ సూత్రం. కానీ, ఇది అందరికీ వర్తించే ప్రామాణిక సూత్రం కాదు. ఒక వ్యక్తి అవసరాల ఆధారంగానే బీమా కవరేజీ నిర్ణయించుకోవాలి.
ఓ వ్యక్తి తాను లేని సమక్షంలో తన కుటుంబం ఏ ఇబ్బంది పడకూడదని భారీ మొత్తానికి బీమా తీసుకున్నాడని అనుకుందాం. అతడు మరణించిన సందర్భంలో భారీగా వచ్చి పడే పరిహారాన్ని ఎలా వినియోగించుకోవాలన్నది కుటుంబానికి తెలిసి ఉండాలి. అందుకని పరిహారం మొత్తం ఒకే విడత వచ్చే విధంగా కాకుండా, సగం మేర పరిహారాన్ని వెంటనే చెల్లించి.. మిగిలినది నెలవారీగా చెల్లించే ఏర్పాటుతో కూడిన ప్లాన్ మెరుగ్గా ఉంటుంది.
టర్మ్ ప్లాన్ తో పాటు క్రిటికల్ ఇల్ నెస్, యాక్సిడెంటల్ డెత్, డిస్ మెంబర్డ్ బెనిఫిట్ తదితర రైడర్లు లభిస్తాయి. క్రిటికల్ ఇల్ నెస్ ప్లాన్ అన్నది ప్రతి ఒక్కరికీ అవసరమే. కాకపోతే దీన్ని హెల్త్ ప్లాన్ రూపంలో విడిగా తీసుకోవడమా, లేక టర్మ్ ప్లాన్ తో తీసుకోవడమా? అన్నది ఆలోచించి చేయాలి. టర్మ్ ప్లాన్ ప్రీమియం పాలసీ ముగిసే వరకు ఫిక్స్ డ్ ప్రీమియంతో ఉంటుంది. కానీ, క్రిటికల్ ఇల్ నెస్ ప్లాన్ ప్రీమియం ఎప్పటికప్పుడు సవరణకు లోనవుతుంది. వ్యక్తిగత ప్రమాద మరణం లేదా వైకల్యం రైడర్ చాలా అవసరం.
టర్మ్ ప్లాన్ తీసుకునే ముందు ఏ బీమా సంస్థ ఎక్కువ చెల్లింపులు చేస్తుందన్న అంశాన్ని చూస్తుంటారు. నిజమే ఎక్కువ క్లెయిమ్ లను ఆమోదించిన సంస్థ నుంచే తీసుకోవాలని అనిపిస్తుంది. ఎందుకంటే అవసరంలో ఆదుకోవడమే బీమా ఉద్దేశ్యం. కానీ, కొన్ని కంపెనీల సేవలు దారుణంగా ఉంటాయి. దీంతో క్లెయిమ్ విషయంలో కుటుంబ సభ్యులు సమస్య ఎదుర్కోవాల్సి వస్తుంది. పైగా జీవిత బీమా కంపెనీల అన్ని రకాల పాలసీలకు సంబంధించి చెల్లింపుల చరిత్ర కలసి ఉంటుంది. విడిగా టర్మ్ ప్లాన్లకు సంబంధించి ఉండదు. కనుక మరింత అధ్యయనం తర్వాతే, అధిక చెల్లింపుల చరిత్ర, మంచి సేవల నాణ్యత ఉన్న కంపెనీని ఎంపిక చేసుకోవాలి.
బీమా ప్రపోజల్ పత్రాన్ని (దరఖాస్తు) సొంతంగానే నింపాలి. అందులో అడిగిన వివరాలకు వాస్తవ సమాచారాన్ని పొందుపరచాలి. దరఖాస్తు నింపడాన్ని ఏజెంట్ కు అప్పగించొద్దు. దీనివల్ల వారు ఏదైనా అవాస్తవ సమాచారం ఇస్తే, భవిష్యత్తులో సమస్యలు ఎదురుకావచ్చు.